

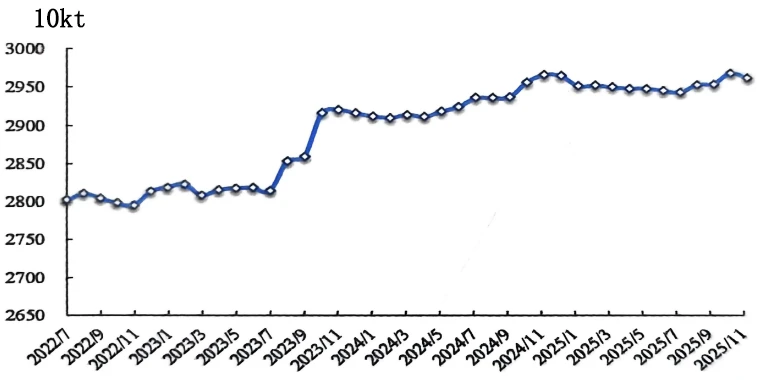
1.1 중국 외 1차 알루미늄 생산량 국제 알루미늄 연구소(IAI)의 통계에 따르면, 2025년 1월부터 11월까지 전 세계 1차 알루미늄 누적 생산량(중국 제외)은 2,705만 톤에 이르렀으며, 이는 전년 대비-약간-0.6% 증가한 수치입니다. 전체 공급능력은 전년말 대비 큰 변화를 보이지 않았다. 2025년 11월 일평균 생산량은 81,000톤으로 연초보다 0.5% 증가했다.
출처 : IAI
그림 1-1 해외 시장의 일일 평균 1차 알루미늄 생산량
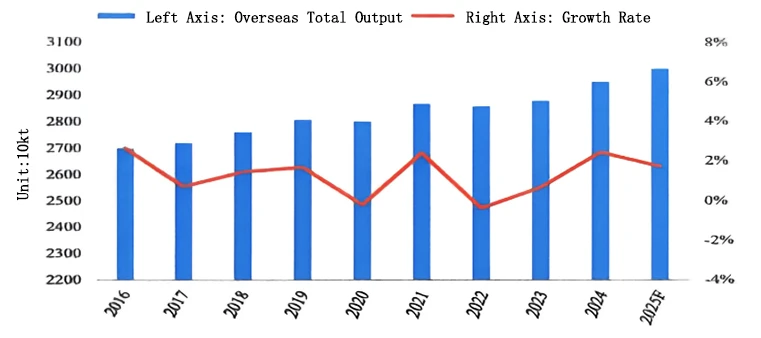
2025년부터 해외 알루미늄 제련소에서 시운전과 감산 소식이 자주 들려왔다. 신규 위탁 또는 건설 중인{2}} 프로젝트 측면에서: - Q1 2025에 Huaqing 알루미늄 산업의 2단계 프로젝트가 완전히 가동되어 -연간 설계 용량 500,000톤을 달성했습니다.. - 4월에 Xinfeng Group은 연간 600,000톤의 용량을 갖춘 2개의 합작 투자 1차 알루미늄 프로젝트를 시작했습니다. 인도네시아 Weda Bay 산업 단지와 술라웨시 섬의 Morowali Tsingshan 산업 단지에서 각각 연간 550,000톤. - 7월에 Rio Tinto Group, ABB 및 핀란드 현지 기업이 공동으로 시작한 Arctial 프로젝트가 공식적으로 시작되었습니다. 핀란드의 Kokkola 산업 지대에 위치한 이 프로젝트는 Rio Tinto의 첨단 AP60 전기분해 기술을 채택했으며, 계획 용량은 연간 약 550,000톤입니다. 2029년 완공 및 시운전 예정인 이 공장은 30여년 만에 유럽에서 건설된 최초의 새로운 1차 알루미늄 제련소가 될 것입니다.. - 지난 8월 인도네시아 Juwan Aluminium Industry의 250,000-톤/년 규모의 1차 알루미늄 프로젝트는 인도네시아 Weda Bay Industrial Park(IWIP)의 핵심 지역에서 송전을 성공적으로 완료했습니다. 이 프로젝트는 400kA 전해 전지를 갖추고 있으며 연간 250,000톤의 1차 알루미늄을 생산하도록 설계되었습니다.. - ADMR과 China Lithium & Energy Group의 합작 투자인 인도네시아 PT Kalimantan Aluminium Industry(KAI) 1차 알루미늄 프로젝트는 2025년에 단계적으로 시운전되었습니다. 인도네시아 북칼리만탄의 인도네시아 칼리만탄 산업단지(KIPI)에 위치한 이 프로젝트의 총 계획 용량은 150만 개입니다. 연간 톤수는 3단계로 건설되었으며 첫 번째 단계인 연간 500,000톤이 성공적으로 가동되었습니다. 또한 앙골라 Huatong Cable의 주요 알루미늄 프로젝트는 2026년 초에 시운전될 예정이며 1단계에서 총 용량은 연간 120,000톤입니다. 생산 중단 측면: 지난 10월 여러 해외 알루미늄 제련소가 갑작스러운 정전 및 전원 공급 문제로 인해 생산 감소 위험에 직면했습니다.{39}} Century Aluminium이 전액 출자한 자회사인 Noroural Grundartangi ehf는- 강제로 운영을 중단했습니다. 전기 장비 오작동으로 인해 생산 능력의 약 2/3를 줄입니다.- 제련소의 설계 용량은 연간 약 200,000톤입니다.{44}} South32는 높은 전기 비용으로 인해 운영이 지속 불가능해짐에 따라 연간 약 600,000톤의 용량을 갖춘 모잠비크의 알루미늄 제련소를 폐쇄할 계획을 발표했습니다. 12월 16일, 회사는 공장이 유지 보수를 거쳐 3월 15일경에 생산을 중단할 것이라고 확인했습니다. 2026. - 또한 Rio Tinto Group은 안정적이고 비용 효과적인 전력 공급업체 확보 실패를 이유로 2028년 전력 계약 만료 시 호주의 Tomago 알루미늄 제련소 폐쇄를 고려하고 있다고 밝혔습니다.{61}} 제련소의 생산능력은 연간 60만톤이다. Antaike의 통계에 따르면 2025년 말까지 전 세계 1차 알루미늄 총 생산 능력은 연간 7,889만 톤에 도달했으며, 그 중 해외 생산 능력은 연간 3,473만 톤을 차지하여 전년 대비--0.5% 증가했습니다. 2025년 전 세계 1차 알루미늄 생산량은 약 7,423만 톤으로 전년 대비--1.7% 증가했습니다. 이 중 해외 1차 알루미늄 생산량은 3천만 톤으로 전년 동기 대비 1.7% 증가해-세계 총 생산량의 40.4%를 차지했습니다.
출처: 안타이케
그림 1-2 해외 1차 알루미늄 생산량(2016~2025F)
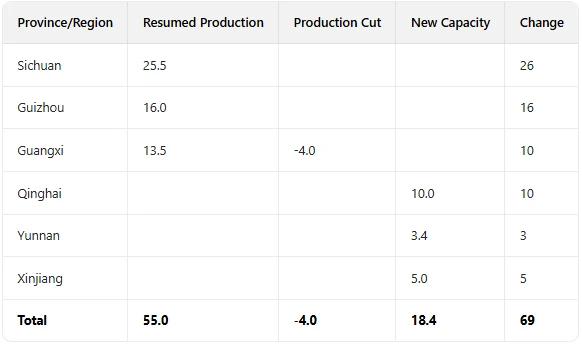
1.2 중국의 1차 알루미늄 생산 중국의 1차 알루미늄 생산능력은 2025년에도 꾸준한 증가 추세를 유지했습니다. 한편, 연초 이후 알루미나 가격의 급격한 하락으로 1차 알루미늄 생산 비용이 크게 하락했습니다. 알루미늄 가격 상승과 함께 기업 운영 환경도 눈에 띄게 개선되었습니다. 2024년 말 쓰촨성, 구이저우성 및 기타 지역에서 손실로 인해 유휴 상태였던 생산 능력은 Q1 2025.에 순차적으로 생산을 재개했습니다. 한편, Chalco Qinghai 및 Yunnan Aluminium Yixin과 같은 프로젝트의 신규 생산 능력 출시로 업계의 가동 능력 규모가 더욱 확장되었습니다. Antaike 통계에 따르면 2025년에 재개된 1차 알루미늄 생산 능력은 연간 550,000톤에 달했으며, 새로 위탁된 용량은 연간 180,000톤에 달했습니다(운영 프로젝트를 위한 용량 교체에 따른 신규 건설 제외). 또한, 광시 및 기타 지역의 일부 주요 알루미늄 기업은 연초에 에너지 절약 개조를 위해 전해 전지를 폐쇄하고 8월에 생산을 재개하여 생산량 감소로 인한 영향이 상대적으로 미미했습니다. 2025년 12월 말까지 중국의 1차 알루미늄 설비 설치 용량은 연간 4,483만 톤에 도달해 전년 대비 27만 톤/년 증가했습니다. 가동능력은 연초 대비 69만톤 증가한 4,425만톤/년을 기록했다.
표 1-1 2025년 중국 1차 알루미늄 생산능력 변화(10,000톤/년)
출처: 안타이케
시간 경과에 따른 가동 능력 변화의 관점에서: 상반기에는 쓰촨성 주요 알루미늄 기업의 생산 재개와 Chalco Qinghai의 지속적인 신규 생산 능력 출시로 인해 가동 능력이 급격히 증가하여 공급 능력이 증가했습니다. 연말, 신장 천산 알루미늄 산업의 송전 후 기술 혁신 프로젝트 시운전으로 또 한 차례의 생산 능력 확장이 이루어졌습니다. 2025년에 새로 위탁된 프로젝트는 4개였습니다. 1. Chalco Qinghai 지점의 연간 500,000-톤 용량 교체 및 업그레이드 프로젝트는 2024년 12월 말에 위탁되어 2025. 2.에서 점진적으로 생산량을 늘렸습니다. 2025년 6월, Heqing Yixin 알루미늄 산업의 3단계 프로젝트가 공식적으로 가동되어 Heqing Yixin 알루미늄 산업의 총 생산 능력이 새로운 수준의 연간 450,000톤 및 연간 35,000톤의 유휴 용량 출시. 3. 2025년 7월, Yunnan Honghe New Materials Co., Ltd.의 193-백만-톤 저탄소 알루미늄 프로젝트의 첫 번째 생산 라인 배치가 시운전되었으며 초기 생산 용량은 378,000입니다. 톤/년. 4. 2025년 11월, Tianshan 알루미늄 산업의 140만 톤 녹색 및 저탄소 에너지 효율 개선 프로젝트의 첫 번째 전해 전지 배치가 공식적으로 활성화되고 가동되어 연간 200,000톤의 유휴 용량 할당량이 해제되었습니다. 또한, 12월 20일 자하나오르(Zhahanaor)에 있는 350,000톤 그린 파워 알루미늄 프로젝트의 첫 번째 전해전지 배치가 송전을 성공적으로 완료하여 연간 350,000톤의 생산 능력을 출시했습니다. 그러나 생산량 기여는 2026년에 점차적으로 실현될 것입니다. 2025년에 재개된 연간 550,000톤의 생산 능력은 주로 쓰촨성, 구이저우, 광시 및 기타 성/지역에 분포되었습니다. 재개된 생산능력의 대부분은 심각한 운영 압박으로 인해 2024년 말에 운영을 중단한 기업에서 나온 것이며, 일부는 기술 혁신 이후 시작된 프로젝트에서 나온 것입니다.
표 1-2 2025년 중국의 1차 알루미늄 생산 재개량 변화(10,000톤/년)

출처: 안타이케
2013년 이후 중국의 1차 알루미늄 생산능력은 전 세계 알루미늄 생산능력의 50% 이상을 차지했다. 그 비중은 2017년까지 계속 늘어나 그해 58.3%로 역대 최고치를 기록했다. 2017년 이후 공급측-구조 개혁 조정에 따라 중국 1차 알루미늄 산업의 생산 능력 확장 모멘텀은 크게 둔화되었으며, 글로벌 점유율은 전반적으로 하락 추세를 보였습니다. 앞으로 해외 신규 프로젝트의 대규모 시운전으로 인해 중국의 생산능력 점유율은 더욱 줄어들 것입니다. Antaike 통계에 따르면 2025년 말까지 중국의 1차 알루미늄 생산 능력은 4,483만 톤/년에 달해 전 세계 총 생산 능력 7,956만 톤/년의 56.3%를 차지하며 전년 대비 0.2% 포인트 감소했습니다. 2025년에는 용량 교체가 가속화된 속도로 진행되어 1차 알루미늄 생산 용량의 레이아웃이 더욱 최적화되었습니다. 한편, 기술혁신 프로젝트의 시행으로 600kA 전해전지의 비중이 급속히 증가하고 있다. 용량 교체는 주로 세 가지 범주로 나뉩니다. 1. 산둥에서 윈난으로 생산 용량의 지속적인 이전. 2. 허난 및 기타 지역에서 신장 및 내몽골로의 기업 이전 가속화. 3. Qinghai Qiaotou, Qinghai Baihe, Qingtongxia Aluminium Industry 및 Huomei Hongjun을 포함한 기업은 모두 600kA 전해 전지에 대한 용량 교체 및 전환/업그레이드 프로젝트를 시작했습니다. 최근 몇 년 동안 낮은 전기 가격을 확보하고 새로운 에너지에 대한 접근을 확보하는 것이 기업의 용량 이전에 최우선 과제가 되었으며, 신장을 대표하는 지역이 주요 목적지로 떠오르고 있습니다. 2025년 Yidian Group과 Wanji Group은 각각 내몽골과 신장으로 생산을 이전하는 용량 교체 계획을 차례로 발표했습니다. 이는 최근 몇 년간 최대 규모의 -규모 교차-지역 이전을 기록하고 업계의 큰 관심을 끌었습니다. 동시에, 1차 알루미늄 생산 능력이 산동에서 윈난으로 지속적으로 이전되면서 산둥의 생산 능력이 감소하고 윈난의 성장 추세가 뚜렷해졌습니다. 2025년 중국의 1차 알루미늄 생산 능력 상위 5개 성/지역은 내몽골, 윈난, 신장, 산둥, 간쑤였으며 각각 14.9%, 14.5%, 14.4%, 14.1%, 6.8%를 차지했습니다. 2023년과 비교하면 이 점유율은 각각 +0.2, +1.5, +0.2, -1.9, -0.1% 포인트만큼 변경되었습니다. 생산량 측면에서는 용량 이전 과정에서 통계적 수준의 시차로 인해 개별 성/지역에서 생산량이 설비 용량을 초과했다.

출처: 안타이케
그림 1-3 중국의 1차 알루미늄 생산 능력 분포(2023년과 2025년)
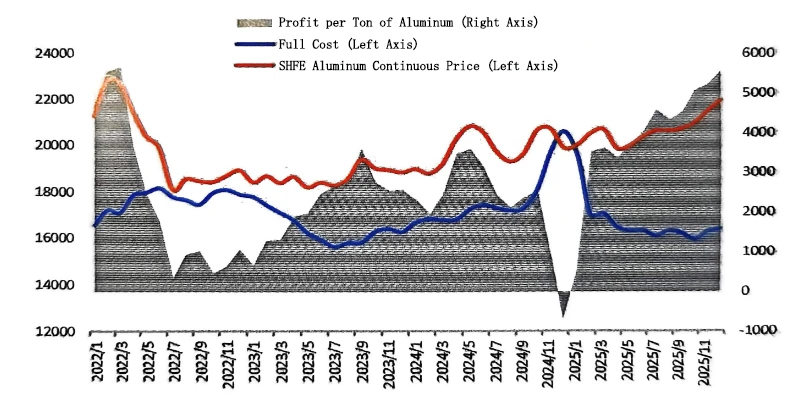
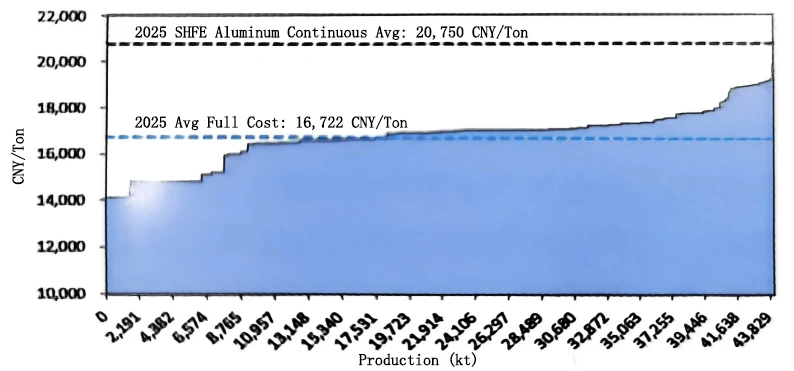
1.3 중국 1차 알루미늄 산업의 운영 성과 2025년에는 알루미나, 전기 등 원자재 및 에너지 가격 하락으로 1차 알루미늄 생산 비용이 하락했습니다. 한편, 해외 공급 차질, 수요 기대감 증가, 미 연준의 금리 인하 등 복합적인 요인으로 인해 알루미늄 가격이 지속적으로 상승하면서 업계 전체가 높은 수익성을 유지할 수 있었습니다. 특히 4분기에는 알루미늄 가격이 크게 상승하면서 알루미늄 1톤당 이익이 5,000위안 이상으로 급증했습니다. Antaike의 계산에 따르면 2025년 중국의 1차 알루미늄의 가중 평균 총 비용(세금 포함)은 톤당 16,722위안으로, 연간-비-년 대비 5.6% 또는 톤당 995위안 감소했습니다. 알루미늄 1톤당 평균 연간 이익은 약 4,028위안(지역별 다양한 세율로 인한 부가가치세 및 법인세 제외)에 이르렀으며, 이는 사상 최고치를 기록했으며 전년 대비-연간-80.8% 또는 1,801위안 증가한 수치입니다.
출처: 안타이케
그림 1-4 2025년 중국 1차 알루미늄 산업의 비용 및 이론적 이익-손실 추세
계절적 실적을 보면 상반기 이익 수준이 하반기에 비해 부진한 모습을 보였다. 상반기에는 알루미나 가격이 비교적 높은 수준을 유지했고, 알루미늄 가격도 꾸준히 상승해 일부 기업은 1월에도 운영 압박을 받기도 했다. 하반기에는 알루미나, 전기, 기타 투입재 가격이 지속적으로 하락하면서 1차 알루미늄 생산원가가 하락하고 알루미늄 가격은 높은 수준을 유지하면서 업계 수익성이 지속적으로 개선되었습니다. 업계 전체가 수익성을 달성했으며, 특히 4분기에 탁월한 성과를 거두었습니다.
출처: 안타이케
그림 1-5 2025년 중국 1차 알루미늄 산업의 생산능력 비용 곡선